
Scope 1 2 og 3 emissioner er de tre kategorier, GHG-protokollen (Greenhouse Gas Protocol) bruger til at klassificere en virksomheds CO2-aftryk. Scope 1 dækker direkte udledning fra kilder, en virksomhed ejer eller kontrollerer, såsom en flådes egne køretøjer. Scope 2 dækker indirekte udledning fra indkøbt energi, såsom el. Scope 3 dækker al anden indirekte udledning i værdikæden – som for de fleste transport- og logistikkøbere er der, hvor brændstofproduktion og outsourcet transportudledning lander (GHG Protocol Corporate Standard, tilgået 2026-08-28).
For en vognmand er det rammeværk ikke længere en akademisk regnskabsøvelse. Det er det sprog, CSRD-rapportering, SBTi-målsætning og brændstofleverandørers dokumentation alle taler. En flåde, der ikke kan oversætte sit eget brændstofindkøb til Scope 1 2 og 3-termer, vil have svært ved at opfylde nogen af de tre. Denne guide samler fire tråde, som flådekøbere i dag skal samle fra separate artikler – selve Scope 1/2/3-rammeværket, CSRD's krav om dobbelt væsentlighed, Science Based Targets initiative (SBTi) og Proof of Sustainability (PoS)-dokumentation – i én praktisk guide, som afsluttes med en rapporteringsworkflow, der binder dem sammen.
Kort fortalt
- Scope 1 = direkte udledning fra egne/kontrollerede kilder (en flådes egne køretøjer). Scope 2 = indirekte udledning fra indkøbt energi. Scope 3 = alt andet i værdikæden, herunder upstream brændstofproduktion og outsourcet transport – kategorien, hvor de fleste af en flådes brændstofindkøbsbeslutninger reelt registreres.
- Biofuel Express' kunder opnåede 548.000 ton reduceret CO2 i 2025, en gennemsnitlig reduktion på 86 % mod almindelig diesel – svarende til omkring 18.700 ture rundt om Jorden, eller den årlige udledning fra cirka 116.000 mennesker (Biofuel Express, Group Sustainability Report 2025).
- CSRD ændrede sig markant i 2026: Omnibus I-direktivet hævede tærsklen for obligatorisk rapportering til mere end 1.000 ansatte og over 450 millioner EUR i nettoomsætning, og udskød starten på næste rapporteringsbølge til regnskabsår 2027 (Rådet for Den Europæiske Union, 24. februar 2026).
- Et brændstofskifte til HVO100 eller B100 er et af de hurtigste og mest målbare håndtag, en flåde har for både Scope 1-reduktion og fremskridt mod et SBTi-mål, fordi det ændrer den rapporterede udledning uden at vente på en køretøjsudskiftningscyklus.
- Et gyldigt Proof of Sustainability (PoS)-dokument er det papirspor, der gør en emissionspåstand om fossilfrit brændstof revisionsklar; en flåde, der ikke kan verificere sine PoS-dokumenter, kan ikke forsvare sine udledningstal, hvis en rapport nogensinde bliver draget i tvivl.
Scope 1 2 og 3 emissioner er GHG Protocol Corporate Standard's tredelte klassifikation af en virksomheds CO2-aftryk, og sammen er de det vokabular, praktisk talt enhver virksomheds emissionsrapport, klimamål og lovpligtige offentliggørelse i dag er bygget på (GHG Protocol Corporate Standard, tilgået 2026-08-28).

Scope 1 – Direkte udledning. Udledning fra kilder, en virksomhed ejer eller kontrollerer: brændstof forbrændt i en flådes egne lastbiler, varevogne eller maskiner, eller gas forbrændt i en ejet facilitet. Har din virksomhed brændstofkortet og køretøjets ejerskab, er det dig, der skal rapportere udstødningsudledningen her.

Scope 2 – Indirekte udledning fra indkøbt energi. Udledning fra den el, damp, varme eller køling, en virksomhed køber, selvom produktionen sker et andet sted. For en vognmand betyder det typisk netstrøm brugt på depoter, lagre eller – i stigende grad – ladeinfrastruktur til elkøretøjer.

Scope 3 – Alt andet i værdikæden. Al anden indirekte udledning, en virksomhed er ansvarlig for, men ikke direkte kontrollerer, opdelt i 15 kategorier under GHG-protokollens Scope 3-standard. For en transport- eller logistikkøber betyder to kategorigrupper mest. Kategori 3 dækker brændstof- og energirelaterede aktiviteter, der ikke allerede er talt med i Scope 1 eller 2 – bredt set den upstream udledning fra brønd-til-tank, der er indlejret i fremstillingen af det brændstof, en flåde forbrænder. Kategori 4 og 9 dækker upstream og downstream transport og distribution, altså al fragt flyttet af underleverandørvognmænd frem for flådens egne køretøjer.
Én nuance betyder noget specifikt for brændstofindkøbsbeslutninger: under gængs GHG-regnskabskonvention rapporteres den biogene CO2, der frigives ved forbrænding af et fossilfrit brændstof som HVO100 eller B100, separat fra en virksomheds Scope 1-total i stedet for at blive lagt til den (de mindre mængder N2O og metan fra forbrændingen tæller stadig med). Den konvention er en direkte del af grunden til, at et skifte af flådens egne køretøjer til fossilfrit brændstof synligt sænker de rapporterede Scope 1-fossil-CO2-tal, uafhængigt af enhver Scope 3-upstream-opgørelse.
En almindelig misforståelse er, at Scope 3 er valgfrit, fordi GHG-protokollen selv ikke kræver det af alle rapportører. I praksis bliver Scope 3-offentliggørelse et bindende krav frem for en frivillig ekstra ting, når en virksomhed først er omfattet af CSRD eller har sat et mål gennem SBTi – gennemgået i detaljer i afsnittene nedenfor.
Scope 1/2/3-rammeværket betyder noget for en flådes brændstofindkøb af én direkte grund: det er den struktur, der afgør, hvilken udledning en brændstofskiftebeslutning reelt flytter, og hvor meget. En vognmand, der forstår, hvor en liter diesel eller HVO100 registreres – Scope 1-forbrænding, Scope 3-upstream-produktion, eller begge dele – kan træffe en brændstofbeslutning, der er forsvarlig i en rapport, ikke bare intuitivt bæredygtig.
Omfanget af, hvad der er opnåeligt her, er ikke teoretisk. Biofuel Express' egne kunder opnåede 548.000 ton reduceret CO2 i 2025, en gennemsnitlig reduktion på 86 % mod almindelig diesel på tværs af de leverede mængder – svarende til omkring 18.700 ture rundt om Jorden, eller den årlige udledning fra cirka 116.000 mennesker (Biofuel Express, Group Sustainability Report 2025). Det er aggregerede kundedata, ikke et enkelt casestudie, og det illustrerer den størrelsesorden, en brændstofindkøbsbeslutning kan nå, når den bliver sporet og rapporteret korrekt – præcis den opgave, denne guide handler om.
Brændstofindkøbsbeslutninger bliver sjældent inden for én enkelt scope. Et skifte af flådens egne køretøjer fra fossil diesel til HVO100 sænker den rapporterede Scope 1-fossil-CO2 direkte (jf. den biogene CO2-konvention ovenfor), mens en leverandørs egen upstream-produktionsudledning – som dukker op i en flådekøbers Scope 3-kategori 3 – afhænger af den råvare og produktionsvej, leverandøren har brugt, hvilket er præcis det, et gyldigt Proof of Sustainability-dokument skal bevise. At forstå, hvilken scope en indkøbsbeslutning påvirker, er det første input til de to rapporteringsrammer, der gennemgås næste: CSRD og SBTi.
Dobbelt væsentlighed er kravet, indført af EU's Corporate Sustainability Reporting Directive (CSRD), om, at en omfattet virksomhed rapporterer et bæredygtighedsforhold, hvis det er væsentligt fra en af to retninger: effektvæsentlighed (hvordan virksomhedens egen drift påvirker mennesker og miljø – et "inde-fra-og-ud"-perspektiv) eller finansiel væsentlighed (hvordan bæredygtighedsrisici og -muligheder påvirker virksomhedens egen finansielle performance – et "ude-fra-og-ind"-perspektiv). Et forhold skal rapporteres, hvis det klarer den ene tærskel; det behøver ikke klare begge på én gang.
For en vognmand er brændstofrelaterede emissionsdata tæt på det klareste eksempel på et dobbelt-væsentligt emne. Det er næsten altid effektvæsentligt, da brændstofforbrænding er en direkte, målbar miljøpåvirkning. Det bliver også i stigende grad finansielt væsentligt, efterhånden som CO2-prissætning under EU ETS2, strammere HDV CO2-normer og skiftende kundeindkøbskriterier gør brændstofvalg til en omkostnings- og indtægtsrisikofaktor, der viser sig på balancen, ikke kun på bæredygtighedssiden. (For det fulde regulatoriske billede bag den finansielle væsentlighedscase, se Biofuel Express' guide til EU's klimaregler for transport.)
CSRD's anvendelsesområde har ændret sig markant, siden direktivet først trådte i kraft, og det meste indhold skrevet om det før 2026 er nu forældet på dette specifikke punkt. To ændringer skete i rækkefølge. Først udskød et "Stop the Clock"-direktiv fra 2025 startdatoen for rapportering for senere bølger af virksomheder med to år. Dernæst hævede Omnibus I-direktivet selve tærsklerne: godkendt af Rådet for Den Europæiske Union den 24. februar 2026, offentliggjort i EU-Tidende som direktiv (EU) 2026/470, og i kraft fra 18. marts 2026 (Rådet for Den Europæiske Union, pressemeddelelse, 24. februar 2026; DLA Piper GENIE, "CSRD: Amendments under Omnibus I finalised", 2026).
To ting gør CSRD relevant for flåder, der ligger et godt stykke under 1.000-medarbejdertærsklen. For det første fjerner det ikke det kommercielle pres at være uden for CSRD's obligatoriske anvendelsesområde: en flådes egne kunder, der er omfattet, vil i stigende grad bede deres leverandører – herunder vognmænd og brændstofafhængige underleverandører – om emissionsdata for at fuldføre deres egen Scope 3-offentliggørelse, da en rapporterende virksomheds egen upstream-transportudledning (GHG-protokollens kategori 4) afhænger af data fra præcis denne type leverandør. For det andet er "ikke endnu omfattet" og "vil aldrig få brug for disse data" to forskellige ting; en flåde, der begynder at spore brændstofrelaterede Scope 1- og Scope 3-data nu, ved brug af et system som Biofuel Express Insight til realtids-CO2e-sporing, genopbygger ikke en rapporteringsfunktion fra bunden den dag, en kunde eller en tærskelændring bringer den inden for anvendelsesområdet. For den fulde mekanik bag, hvordan dobbelt væsentlighedsvurderinger fungerer i praksis, se Biofuel Express' dedikerede guide, Hvordan CSRD's dobbelte væsentlighedskrav påvirker alle virksomheder, store som små.
Science Based Targets initiative (SBTi) er organisationen, der validerer virksomheders emissionsreduktionsmål mod den kurve, klimavidenskaben siger er nødvendig for at begrænse opvarmningen, og giver dermed virksomheder et eksternt verificeret benchmark frem for et selverklæret. Pr. 22. januar 2026 har 10.000 virksomheder på verdensplan SBTi-validerede mål, hvilket svarer til mere end 40 % af den globale markedsværdi – op fra den første validerede virksomhed i 2015 og den 1.000. i 2021, med mere end 2.800 nye valideringer tilføjet i 2025 alene (Science Based Targets initiative, 22. januar 2026).
Virksomheder søger SBTi-validering af grunde, der kun delvist er altruistiske. Investorer og långivere behandler i stigende grad et valideret mål som en indikator for troværdig klimaledelse. Store kunder spørger nu rutinemæssigt leverandører, om de har et som en del af deres indkøbsdue diligence. Og at komme foran den regulatoriske retning – ETS2's CO2-prissætning, strammere HDV CO2-normer – er billigere end at reagere på den senere. SBTi's Corporate Net-Zero Standard kræver også, at en virksomhed sætter et Scope 3-mål, når Scope 3-udledningen når 40 % eller mere af dens samlede fodaftryk (SBTi Corporate Net-Zero Standard, v1.3.1, april 2026) – en tærskel, næsten enhver transportafhængig eller brændstofafhængig virksomhed krydser, da indkøbt brændstof og outsourcet transport typisk overgår virksomhedens direkte driftsudledning langt. SBTi har en version 2.0-opdatering af denne standard under udvikling, som forventes at bevæge sig væk fra en enkelt procenttærskel hen imod at kræve mål på specifikke væsentlige Scope 3-kategorier; vognmænd, der sporer Scope 3-data under den nuværende regel, står godt rustet til det skifte, uanset dets endelige form.
Brændstofskifte er et af de hurtigste, mest målbare håndtag, en flåde har mod et SBTi-mål, netop fordi det ændrer den rapporterede udledning på de brændstofmængder, der allerede indkøbes, uden at vente på en køretøjsudskiftningscyklus. Som fastslået i Biofuel Express' egne guider, giver HVO100 op til 90 % CO2-reduktion mod fossil diesel, og B100/RME biodiesel giver op til 70 % CO2-reduktion – tal, der oversættes direkte til Scope 1-fremskridt mod et kortsigtet mål, så snart brændstoffet er i tanken.
Biofuel Express anvender selv samme ræsonnement på sin egen drift, ikke kun på kundernes brændstofforsyning. Virksomheden har haft sin egen SBTi-forpligtelse siden 2022, med mål formelt godkendt i marts 2023, og har ISO 9001:2015-certificering (kvalitetsledelse) og ISO 14001:2015-certificering (miljøledelse), gencertificeret i 2024 og gyldig til 2027 (Biofuel Express, certificeringsside, tilgået 2026-08-28). Disse akkreditiver nævnes her som et eksempel på at praktisere det, denne guide lærer – at spore, validere og holde et emissionsmål op mod den samme eksterne standard, der beskrives – ikke som en salgspåstand. For den fulde mekanik bag, hvordan SBTi-målsætning fungerer, herunder kortsigtede versus netto-nul-mål og valideringsprocessen, se Bæredygtig vækst: Gennemgang af Science-Based Target initiative.
Et Proof of Sustainability (PoS) er den dokumentation, udstedt under certificeringsordninger som ISCC eller REDcert, der beviser, at et specifikt parti fossilfrit brændstof opfylder de bæredygtigheds- og GHG-besparelseskriterier, der er fastsat i EU's direktiv om vedvarende energi. I praksis er det det dokument, der gør en leverandørs påstand om "dette brændstof reducerer din udledning med X %" til en revisionsklar kendsgerning frem for et marketingudsagn.
Et PoS er ikke et generelt certifikat, der dækker en leverandørs hele drift; det udstedes pr. forsendelse, sporet gennem et massebalance-sporbarhedssystem, der tillader bæredygtige og konventionelle råvarer at blive blandet i den samme fysiske forsyningskæde, mens deres bæredygtighedskarakteristika holdes separat opgjort. Under EU-gennemførelsesforordning (EU) 2022/996 betragtes et parti som trukket ud af massebalanceblandingen, når dets PoS er brugt til at opfylde en leverandørs forpligtelse, og der kan ikke udstedes yderligere PoS mod det – mekanismen, der skal forhindre, at den samme liter brændstof tælles som en CO2-besparelse to gange.
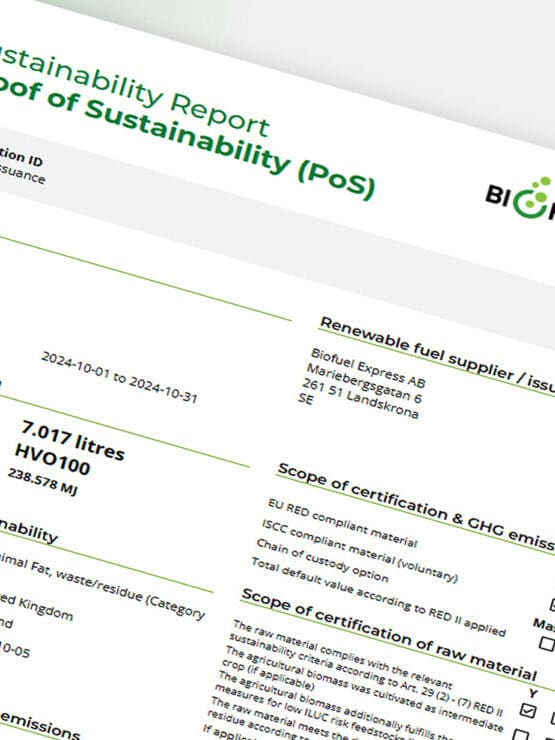
At spore dette i stor skala – frem for at arkivere PDF'er fra individuelle leverancer og håbe, de går op ved årets udgang – er præcis det sporbarhedsproblem, Biofuel Express Insight er bygget til at løse; Insight 2.0's sporbarhedsfunktioner knytter automatisk leverede mængder til deres underliggende PoS-dokumentation, i stedet for at overlade den afstemning til et regneark. For en fuld gennemgang af, hvad et PoS-dokument er, og hvordan det passer ind i RED-compliance, se Hvad er et Proof of Sustainability (PoS)? For en praktisk tjekliste til at verificere dem, du allerede modtager, se Får du reelt gyldig bæredygtighedsdokumentation (PoS)?
En forsvarlig emissionsrapport bliver ikke produceret ugen før en deadline; den er resultatet af nogle få ting, der spores konsekvent hen over året. Workflowet nedenfor samler de fire tråde ovenfor til det, en vognmand reelt bør gøre, måned for måned og år for år.
| Kadence | Hvad der skal spores | Hvilken tråd det fodrer |
|---|---|---|
| Hver levering | Indsaml Proof of Sustainability for hver leverance af fossilfrit brændstof; tjek det mod advarselstegnslisten ovenfor, før du arkiverer det | Scope 1/3-bevisgrundlag |
| Månedligt | Log brændstofmængder efter depot og køretøjsklasse, opdelt på fossilt og fossilfrit brændstof; log indkøbt el til depoter og eventuel EV-opladning | Rådata til Scope 1 og Scope 2 |
| Kvartalsvis | Afstem loggede mængder mod leverandørfakturaer og PoS-dokumenter; flag eventuelle huller eller uoverensstemmelser, mens de stadig er lette at spore | PoS-integritet |
| Kvartalsvis | Gennemgå outsourcet eller underleveret transportvolumen, og bed hauliers om emissionsdata, hvor det er muligt | Scope 3, kategori 4 og 9 |
| Årligt | Sammensæt det fulde GHG-regnskab: Scope 1 direkte forbrænding, Scope 2 indkøbt energi, Scope 3 brændstof- og transportrelaterede kategorier | Fuldt Scope 1/2/3-regnskab |
| Årligt | Hvis omfattet af CSRD, kør eller opdater den dobbelte væsentlighedsvurdering mod det aktuelle års regnskab | CSRD-parathed |
| Årligt | Hvis et SBTi-mål er på plads, benchmark årets regnskab mod målkurven og dokumentér fremskridt | SBTi-fremdriftssporing |
Den enkelt sværeste del af dette workflow i praksis er ikke noget enkelt trin; det er at holde de fire tråde afstemt med hinanden, efterhånden som året skrider frem, frem for at opdage ved rapporteringstid, at PoS-arkivet, brændstofmængdeloggen og emissionsregnskabet fortæller tre lidt forskellige historier. Det er præcis det hul, Biofuel Express Insight er designet til at lukke: realtids-CO2e-sporing mod leverede brændstofmængder, knyttet til den underliggende PoS-dokumentation, med downloadbare bæredygtighedsrapporter, der gør sammensætningstrinnet ovenfor fra en manuel afstemningsøvelse til en eksport. En vognmand, der vil arbejde igennem dette workflow mod sin egen brændstofindkøbstidsplan, kan kontakte Biofuel Express direkte via kontakt.
For en vognmand, der allerede sporer Scope 1 2 og 3 emissioner individuelt, er det mere avancerede spørgsmål, hvordan de fire tråde i denne guide styrker – eller komplicerer – hinanden, for det er samspillet, ikke reglerne enkeltvis, hvor de reelle rapporteringsbeslutninger ligger.
Det tydeligste samspil er mellem Scope 3 og CSRD's krav om dobbelt væsentlighed. Scope 3 er teknisk set frivilligt under selve GHG-protokollen, men når en virksomhed først er omfattet af CSRD, vil dens dobbelte væsentlighedsvurdering næsten altid identificere brændstof- og transportrelaterede Scope 3-kategorier som væsentlige – hvilket omdanner et frivilligt regnskabsvalg til et bindende offentliggørelseskrav. En flådes Scope 3-dataparathed bør ikke vente på en CSRD-deadline for at blive bygget op.
Et andet samspil findes mellem SBTi og Scope 3: fordi SBTi's Corporate Net-Zero Standard kræver et Scope 3-mål, når Scope 3 når den tærskel på 40 %, og fordi indkøbt brændstof og outsourcet transport rutinemæssigt overstiger det for logistikafhængige virksomheder, tvinger en SBTi-forpligtelse reelt den samme Scope 3-dataindsamlingsdisciplin frem, som CSRD's væsentlighedsvurdering før eller siden alligevel ville kræve. En virksomhed, der bygger mod det ene, bygger i praksis mod begge.
Det tredje samspil er det, denne guide er bygget omkring: Proof of Sustainability-dokumenter er beviserlaget under enhver påstand fremsat i de tre andre tråde. En Scope 1-reduktionspåstand fra et skifte til HVO100, en CSRD-offentliggørelse, der beskriver lavere brændstofrelateret udledning, og en SBTi-fremdriftsrapport, der citerer det samme brændstofskifte, er alle sammen i sidste ende kun så troværdige som PoS-sporet bag de involverede brændstofmængder. At behandle PoS-indsamling som en compliance-eftertanke frem for fundamentet, de tre andre tråde hviler på, er det mest almindelige hul i et ellers velmenende rapporteringsprogram.
Scope 1 dækker direkte udledning fra køretøjer, en flåde ejer eller kontrollerer – brændstoffet forbrændt i dens egne lastbiler. Scope 3 dækker indirekte udledning andre steder i værdikæden, som flåden ikke direkte kontrollerer, herunder den upstream udledning, der er indlejret i at producere det brændstof, den køber (GHG-protokollens kategori 3), og al fragt flyttet af underleverandørvognmænd frem for flådens egne køretøjer (kategori 4 og 9).
Kun hvis din virksomhed (eller dine EU-baserede aktiviteter, for en ikke-EU-koncern) overstiger den aktuelle tærskel: mere end 1.000 ansatte og over 450 millioner EUR i nettoomsætning, efter Omnibus I-direktivet, der trådte i kraft den 18. marts 2026. Virksomheder, der allerede rapporterer under før-Omnibus-tærsklen siden regnskabsår 2024, forbliver omfattet; andre store virksomheder begynder at rapportere fra regnskabsår 2027. Mange virksomheder under tærsklen oplever stadig indirekte pres for at levere emissionsdata til omfattede kunder, der udarbejder deres egen Scope 3-offentliggørelse.
Ja, for fossil-CO2-delen af totalen. Under gængs GHG-regnskabskonvention rapporteres den biogene CO2, der frigives ved forbrænding af HVO100, separat fra en virksomheds Scope 1-total frem for at blive lagt til den, så et skifte af flådens egne køretøjer til HVO100 – der giver op til 90 % CO2-reduktion mod fossil diesel – sænker de rapporterede Scope 1-fossil-CO2-tal direkte, uden at vente på en køretøjsudskiftningscyklus.
Et ufuldstændigt eller ikke-verificerbart PoS betyder, at emissionsbesparelsespåstanden bag den brændstofleverance ikke kan forsvares, hvis en rapport, en revisor eller en kundes due diligence-proces nogensinde stiller spørgsmål ved den. I praksis kan det betyde, at en Scope 1- eller Scope 3-reduktion, der er hævdet i en rapport, må trækkes tilbage eller fjernes. At tjekke hvert PoS mod advarselstegnslisten i denne guide, før du arkiverer det, er den billigste måde at undgå det resultat på.
Nej – SBTi-validering og emissionsrapportering er to forskellige ting. En virksomhed kan måle og rapportere Scope 1 2 og 3 emissioner uden nogensinde at indsende et mål til SBTi til validering. Et SBTi-mål er en frivillig, eksternt valideret forpligtelse oveni den rapportering, og mange virksomheder søger et specifikt, fordi investorer eller store kunder i stigende grad forventer det som bevis på troværdig klimaledelse.
Mindst årligt, dækkende et fuldt regnskabsår med Scope 1 2 og 3-data – men workflowet bag den årlige rapport fungerer bedst som en kontinuerlig proces, ikke en engangsøvelse. At afstemme brændstofmængder og PoS-dokumenter kvartalsvis, som beskrevet i rapporteringsworkflowet ovenfor, er det, der gør den årlige sammensætning præcis frem for et forhastet, fejlbehæftet ræs.
Den vigtigste konklusion fra denne guide: Scope 1 2 og 3 emissioner er ikke en abstrakt regnskabsøvelse for en vognmand – de er det fælles sprog, som CSRD-rapportering, SBTi-målsætning og brændstofleverandørers dokumentation alle afhænger af, og en flåde, der kan oversætte sit eget brændstofindkøb til det sprog, er positioneret til at opfylde alle tre på én gang frem for at behandle dem som separate projekter.
CSRD's anvendelsesområde og tidsplan ændrede sig markant i 2026 under Omnibus I-direktivet, SBTi har nu valideret 10.000 virksomheder globalt, og Proof of Sustainability-dokumentation forbliver det beviserlag, der gør enhver emissionspåstand imellem forsvarlig. Intet af det ændrer det praktiske svar for en vognmand: spor brændstofmængder og PoS-dokumenter konsekvent, forstå hvilken scope hver brændstofindkøbsbeslutning påvirker, og behandl den årlige rapport som resultatet af en helårsworkflow frem for en engangs-compliance-opgave. Biofuel Express' kontaktside er udgangspunktet for at arbejde igennem det rapporteringsworkflow mod din flådes egen brændstofindkøbstidsplan.
Denne guide er udarbejdet og vedligeholdt af Biofuel Express ud fra GHG Protocol Corporate og Scope 3-standarderne, primære EU-lovgivningskilder (via Rådet for Den Europæiske Union og EUR-Lex), Science Based Targets initiative, ISCC- og REDcert-ordningsdokumentation samt Biofuel Express' egen Group Sustainability Report 2025, og den vil blive revideret, efterhånden som CSRD's Omnibus-drevne anvendelsesområde, SBTi-valideringsantallet og PoS-ordningskravene fortsat udvikler sig.
Overvejer din virksomhed forretningscasen for at skifte til fossilfrie brændstoffer – ud over rapporteringsrammerne i denne guide? Se Derfor har din virksomhed brug for bæredygtige brændstoffer for ROI, compliance-værdi og den konkurrencemæssige case.
Rammeværk og regulering:
Mål og dokumentation:
Brændstofskiftehåndtag:
Værktøjer og akkreditiver:
"*" indikerer påkrævede felter


